
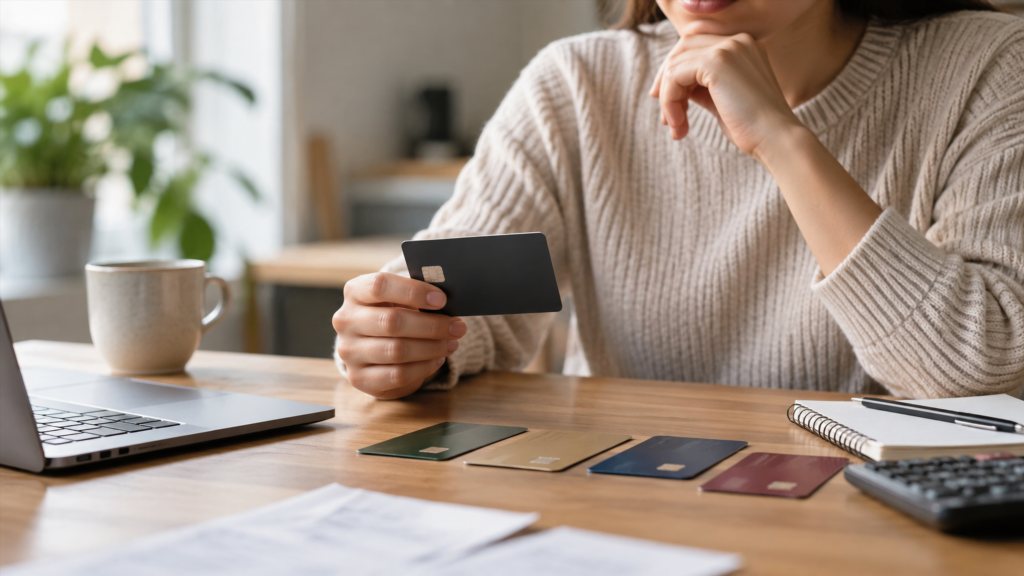
- Льготный период может быть важнее процента кешбэка
- Процентная ставка имеет значение даже при планах всегда укладываться в грейс
- Стоимость обслуживания способна съесть значительную часть кешбэка
- Минимальный платеж нельзя воспринимать как комфортный способ погашения долга
- Кешбэк тоже нужно рассматривать не по максимальной цифре
- MCC-коды могут влиять на размер вознаграждения
- Снятие наличных и переводы требуют отдельной проверки условий
- Кредитный лимит должен соответствовать реальным задачам
- Уведомления и приложение влияют на удобство не меньше бонусов
- Условия досрочного и полного погашения должны быть понятными
- Дополнительные услуги не всегда нужны
- Как сравнить несколько карт без сложных расчетов
- Какие параметры проверить перед оформлением
При выборе кредитной карты обычно смотрят не на один параметр, а сразу на несколько условий. При поиске кредитной карты с максимальным кешбэком важно учитывать, на какие покупки распространяется возврат, есть ли лимиты и как устроены повышенные категории.
Одновременно стоит сравнить льготный период, стоимость обслуживания, комиссии и порядок погашения задолженности. Так проще понять, насколько условия карты подходят для регулярных расходов и привычного способа оплаты.
Льготный период может быть важнее процента кешбэка
Льготный, или беспроцентный, период позволяет пользоваться заемными средствами банка без начисления процентов при соблюдении установленных условий. Его продолжительность у разных карт заметно отличается, но сравнивать только количество заявленных дней недостаточно.
У банков различаются и правила расчета такого периода. В одном случае отсчет начинается с даты покупки, в другом — с определенного дня расчетного цикла. Иногда длительный грейс распространяется не на все типы операций.
Перед оформлением карты стоит выяснить:
- с какого момента начинается льготный период;
- распространяется ли он на все покупки;
- нужно ли вносить минимальный платеж во время действия грейса;
- когда необходимо полностью погасить задолженность;
- что происходит с процентами при нарушении срока;
- действует ли льготный период после частичного погашения долга.
Особенно важно понять механизм именно на конкретных датах. Формулировка «до 120 дней без процентов» не означает, что каждая совершенная покупка автоматически получит одинаковые 120 дней. Продолжительность беспроцентного использования средств может зависеть от момента операции внутри расчетного периода.
Если задолженность регулярно погашается полностью, удобный грейс-период способен заметно сильнее влиять на итоговые расходы, чем дополнительный процент кешбэка.
Процентная ставка имеет значение даже при планах всегда укладываться в грейс
При аккуратном использовании кредитной карты проценты действительно можно не платить. Однако ситуация может измениться из-за крупной покупки, непредвиденных расходов или обычной ошибки в сроках платежа.
Процентная ставка определяет, сколько будет стоить задолженность после завершения льготного периода. Разница между ставками по двум картам способна значительно превысить сумму кешбэка, накопленного за несколько месяцев.
При этом в тарифах может быть указан не один процент. Отдельные ставки иногда устанавливаются для покупок, снятия наличных, переводов и других операций. Условия могут зависеть и от индивидуального решения банка после рассмотрения заявки.
Полезно обращать внимание не только на рекламный диапазон ставки, но и на полную стоимость кредита. Этот показатель позволяет лучше представить потенциальные расходы при использовании заемных средств вне льготного периода.
Стоимость обслуживания способна съесть значительную часть кешбэка
Бесплатное обслуживание встречается часто, но за ним могут скрываться дополнительные условия. Например, плата не взимается только при определенном обороте по карте или при наличии других продуктов банка.
У некоторых карт обслуживание платное независимо от активности клиента. Тогда его стоимость стоит сопоставить с предполагаемым вознаграждением.
Простой пример: если обслуживание обходится в несколько тысяч рублей в год, а реальный кешбэк при привычных расходах лишь немного превышает эту сумму, финансовая выгода оказывается небольшой. Если одновременно приходится подключать платные уведомления или дополнительные сервисы, разница становится еще меньше.
Какие комиссии стоит проверить заранее
Помимо ежегодного обслуживания могут встречаться другие расходы:
- плата за SMS или расширенные уведомления;
- комиссия за снятие наличных;
- комиссия за переводы;
- платные дополнительные карты;
- отдельная плата за некоторые сервисные пакеты;
- комиссия за операции, которые банк относит к особым категориям.
Небольшая регулярная комиссия иногда кажется незначительной, но в пересчете на год она может оказаться сопоставимой с частью полученного кешбэка.
Минимальный платеж нельзя воспринимать как комфортный способ погашения долга
Банк устанавливает минимальную сумму, которую необходимо внести до определенной даты. Она обычно составляет небольшую часть задолженности плюс начисленные платежи, если они есть.
Само наличие минимального платежа не означает, что задолженность выгодно погашать именно таким образом. Если после окончания грейс-периода регулярно вносить лишь обязательный минимум, долг может сохраняться долго, а проценты будут увеличивать общую стоимость покупок.
Лучше заранее понимать разницу между тремя понятиями:
- минимальным платежом;
- суммой для сохранения льготного периода;
- полной задолженностью по карте.
Эти суммы могут существенно отличаться. В мобильном приложении банка они обычно отображаются отдельно, но принцип их расчета стоит изучить еще до начала активного использования карты.
Кешбэк тоже нужно рассматривать не по максимальной цифре
Даже если основной критерий выбора связан с возвратом части расходов, сравнивать только крупнейший процент некорректно. Повышенный кешбэк нередко действует на ограниченный набор категорий, а базовый процент для остальных покупок оказывается заметно ниже.
Например, высокий возврат может начисляться за кафе, развлечения или транспорт, тогда как большая часть ежемесячного бюджета приходится на продукты, аптеки и бытовые товары. Формально программа выглядит привлекательной, но фактическое вознаграждение оказывается скромнее ожидаемого.
Заранее стоит уточнить:
- какие категории дают повышенный кешбэк;
- можно ли выбирать их самостоятельно;
- как часто они меняются;
- существует ли месячный лимит вознаграждения;
- какие операции исключаются из бонусной программы;
- начисляется ли кешбэк рублями или баллами;
- есть ли ограничения на использование накопленных бонусов.
Иногда повышенный процент действует лишь до небольшой суммы покупок. После достижения лимита остальные траты оплачиваются без дополнительного вознаграждения или с базовым процентом.
MCC-коды могут влиять на размер вознаграждения
Банк определяет категорию покупки не по привычному названию магазина, а по MCC-коду торговой точки. Это четырехзначный код, который показывает вид деятельности продавца.
Из-за этого две похожие покупки могут принести разный кешбэк. Например, торговая точка может восприниматься покупателем как продуктовый магазин, а операция пройдет по коду, который не относится к категории супермаркетов.
Такие ситуации особенно заметны при повышенном кешбэке на отдельные категории. Сам банк обычно не назначает MCC-код каждой конкретной торговой точке, поэтому обещанный процент зависит не только от того, что именно было куплено.
При крупных покупках, сделанных ради повышенного вознаграждения, этот нюанс лучше учитывать заранее.
Снятие наличных и переводы требуют отдельной проверки условий
Кредитная карта прежде всего рассчитана на безналичные покупки. Снятие наличных и переводы могут иметь совершенно другие тарифы.
По таким операциям возможны:
- отдельная комиссия;
- повышенная процентная ставка;
- отсутствие кешбэка;
- исключение операции из льготного периода;
- лимиты на сумму снятия или перевода.
Некоторые карты допускают определенный объем переводов или снятия без комиссии, однако это еще не означает автоматического сохранения грейс-периода. Условия этих операций стоит читать отдельно от раздела о покупках.
Если карта нужна не только для оплаты товаров и услуг, этот параметр становится одним из ключевых.
Кредитный лимит должен соответствовать реальным задачам
Большой лимит иногда воспринимается как преимущество, но сам по себе он не делает карту удобнее. Гораздо важнее, насколько доступная сумма соответствует обычным расходам и возможности погасить задолженность.
Слишком небольшой лимит неудобен при крупных плановых покупках. Чрезмерно высокий может создавать ложное ощущение доступных денег, хотя фактически речь идет о заемных средствах.
Оптимальный подход — ориентироваться на такую сумму, которую при необходимости можно погасить без длительного перехода на процентную задолженность.
Стоит учитывать и использование лимита относительно общего доступного объема. Если карта постоянно почти полностью исчерпана, это усложняет управление расходами и оставляет меньше запаса на непредвиденные ситуации.
Уведомления и приложение влияют на удобство не меньше бонусов
Кредитная карта требует более внимательного контроля, чем обычная дебетовая. Нужно следить за задолженностью, датой платежа, льготным периодом и начислением кешбэка.
Удобное приложение помогает быстро увидеть:
- текущую задолженность;
- доступный лимит;
- сумму обязательного платежа;
- дату погашения;
- операции по карте;
- начисленный кешбэк;
- выбранные категории;
- комиссии и списания.
Полезны и своевременные уведомления о приближении даты платежа. Они снижают риск технической просрочки, особенно если карта используется нерегулярно и держать все даты в памяти сложно.
Важно проверить, какие уведомления бесплатны, а за какие банк берет ежемесячную плату.
Условия досрочного и полного погашения должны быть понятными
Погасить задолженность по кредитной карте обычно можно в любой момент, но важно учитывать время зачисления средств.
Если платеж отправляется из другого банка в последний день льготного периода, деньги могут поступить не сразу. В результате задолженность формально останется непогашенной к установленному сроку.
Надежнее оставлять небольшой запас по времени и контролировать именно факт зачисления денег на кредитный счет.
Следует проверить и порядок погашения задолженности, если по карте совершались разные виды операций. При наличии покупок, переводов и снятия наличных банк может учитывать платежи в определенной последовательности. Это влияет на то, какая часть долга будет закрыта раньше.
Дополнительные услуги не всегда нужны
К кредитным картам могут подключаться страхование задолженности, подписки, расширенные программы бонусов и другие платные услуги. Часть из них оформляется добровольно, но их стоимость увеличивает расходы на обслуживание карты.
При получении карты полезно проверить список подключенных сервисов и понять назначение каждого из них.
Если услуга не используется, даже небольшая ежемесячная плата снижает реальную выгоду от кешбэка. Особенно заметно это при умеренных расходах, когда бонусы сами по себе составляют небольшую сумму.
Как сравнить несколько карт без сложных расчетов
Для практического сравнения достаточно взять обычные расходы за несколько месяцев и посмотреть, как они выглядели бы при условиях разных карт.
Можно выписать основные категории:
- продукты;
- аптеки;
- транспорт;
- одежда;
- кафе;
- интернет-покупки;
- услуги;
- крупные нерегулярные расходы.
Затем стоит приблизительно рассчитать кешбэк, вычесть обслуживание и обязательные платные сервисы. Отдельно нужно сравнить длительность льготного периода, процентную ставку и условия операций вне обычных покупок.
Такой расчет показывает гораздо больше, чем максимальный процент в описании бонусной программы. Карта с умеренным кешбэком, понятным грейс-периодом и бесплатным обслуживанием иногда оказывается удобнее варианта с высоким вознаграждением и большим количеством ограничений.
Какие параметры проверить перед оформлением
Универсальной кредитной карты, одинаково подходящей для любых расходов, нет. Выбор зависит от того, как часто планируется пользоваться заемными средствами, какие покупки совершаются чаще и насколько быстро получается возвращать потраченную сумму.
Перед оформлением полезно проверить несколько групп условий:
- продолжительность и принцип действия льготного периода;
- процентную ставку и полную стоимость кредита;
- стоимость обслуживания;
- комиссии за переводы и снятие наличных;
- размер и порядок внесения минимального платежа;
- условия начисления кешбэка;
- ограничения по бонусным категориям;
- стоимость уведомлений и дополнительных сервисов;
- порядок погашения задолженности.
Кешбэк при таком подходе остается важным критерием, но занимает свое место среди остальных параметров. Чем лучше условия карты совпадают с привычным способом расходования денег, тем проще пользоваться кредитным лимитом без неожиданных комиссий, процентов и ограничений.
 (Пока оценок нет)
 Загрузка...
 Почему человеку трудно признать зависимость и что мешает сказать себе правду
 Как стать дизайнером полиэтиленовых пакетов в декрете
 Почему после лазерной коррекции зрение восстанавливается не сразу
 Как правильно спать новорождённому - на спине или на боку
Увы, комментариев пока нет. Станьте первым!